Die ersten acht Schritte nach dem Unfall
Arbeiten Sie diese Liste der Reihe nach ab. Sie kostet fünf Minuten und entscheidet oft darüber, ob Ihr Schaden später vollständig reguliert wird.
- Unfallstelle sichern: Warnblinker an, Warnweste anziehen, Warndreieck aufstellen.
- Bei Verletzten oder größerem Schaden: 110 rufen. Ein polizeiliches Aktenzeichen hilft später enorm.
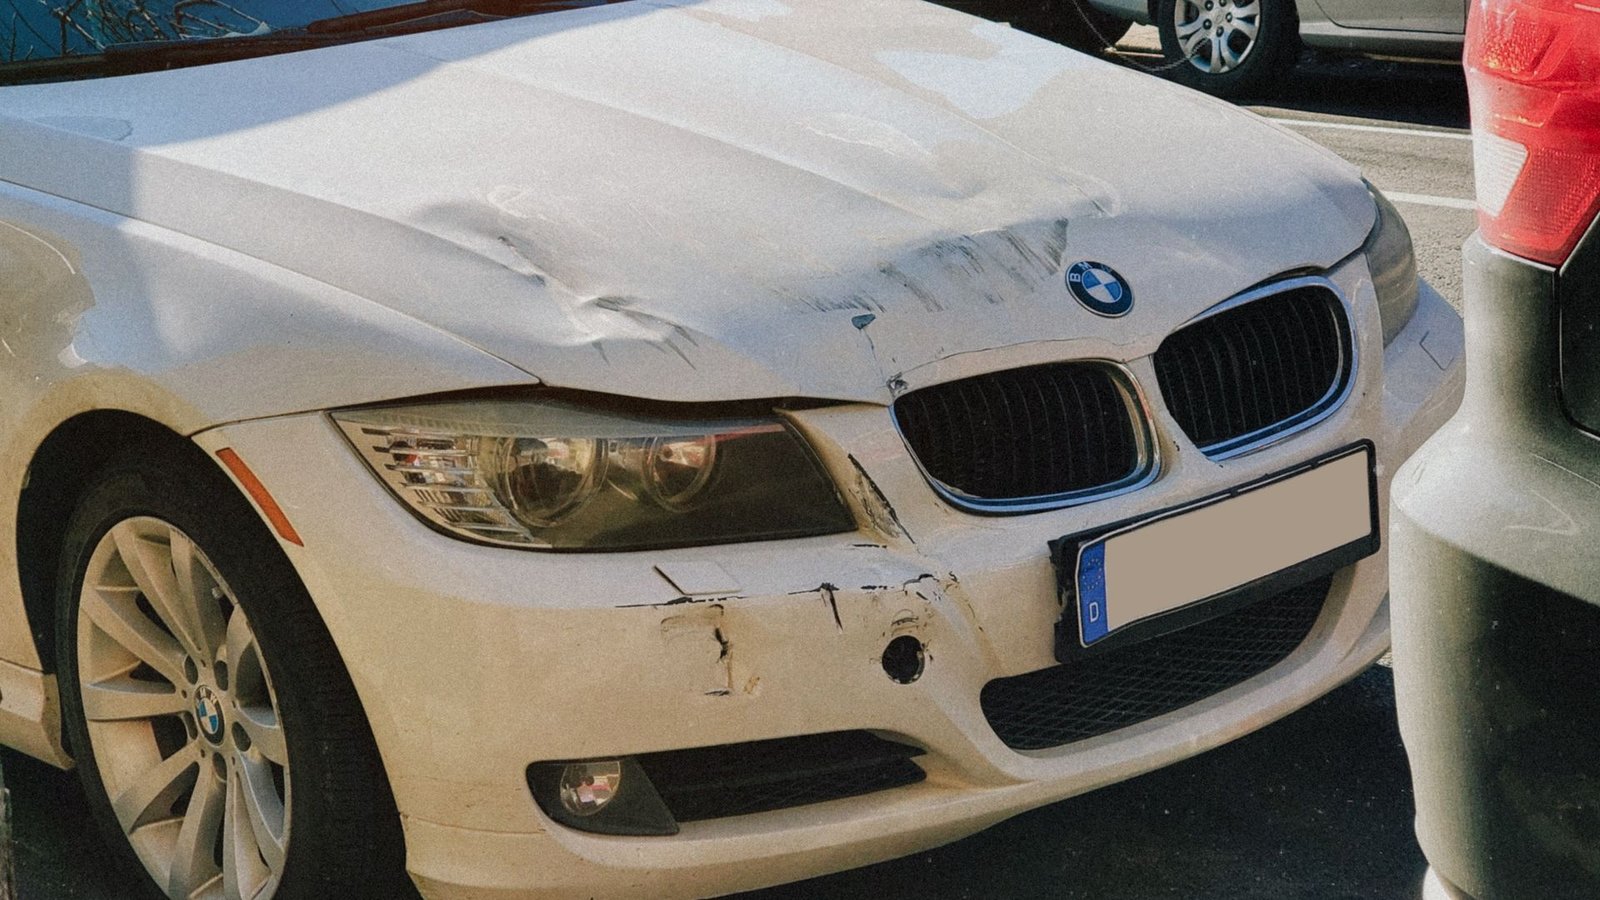
- Fotos machen: Endstellung der Fahrzeuge, Schäden aus mehreren Winkeln, Bremsspuren, Straßenschilder.
- Daten austauschen: Name, Anschrift, Kennzeichen, Versicherung und Versicherungsschein-Nummer des Gegners.
- Zeugen notieren: Name und Telefonnummer. Zeugen sind später kaum noch auffindbar.
- Kein Schuldanerkenntnis unterschreiben — auch nicht, wenn Sie glauben, schuld zu sein.
- Eigenen Gutachter beauftragen, bevor die Versicherung ihren schickt.
- Fahrzeug nicht reparieren und nicht waschen, bis das Gutachten erstellt ist.
Wer zahlt das Gutachten?
Bei einem unverschuldeten Unfall trägt die gegnerische Haftpflichtversicherung die Kosten des Gutachtens vollständig. Für Sie entstehen keine Kosten — auch dann nicht, wenn Sie sich für uns statt für den Sachverständigen der Versicherung entscheiden.
Sie sind nicht schuld
Das ist der klassische Haftpflichtfall. Sie haben das Recht, einen unabhängigen Sachverständigen Ihrer Wahl zu beauftragen — und die gegnerische Haftpflichtversicherung trägt die Kosten. Sie müssen den Gutachter der Gegenseite nicht akzeptieren, auch wenn er Ihnen freundlich angeboten wird.
- Gutachterkosten trägt die gegnerische Versicherung
- Anspruch auf Wertminderung, Nutzungsausfall und Mietwagen
- Sie dürfen fiktiv abrechnen statt reparieren zu lassen
- Auch die Kosten für Ihren Anwalt sind erstattungsfähig
Sie sind selbst schuld
Dann zahlt bei bestehender Vollkasko Ihre eigene Versicherung — abzüglich Selbstbeteiligung und mit Auswirkung auf Ihre Schadenfreiheitsklasse. Bevor Sie den Schaden melden, lohnt eine unabhängige Einschätzung: Manchmal ist es günstiger, kleinere Schäden selbst zu tragen, als die Rückstufung über Jahre zu bezahlen.
- Ehrliche Rechnung: Selbstzahlen oder Kasko melden?
- Bewertung, ob sich eine Reparatur wirtschaftlich lohnt
- Dokumentation für die Kaskoabwicklung
- Beratung zur Schadenfreiheitsklasse
Die Schuldfrage ist unklar
In solchen Fällen entscheidet die Beweislage. Je früher der Schaden dokumentiert wird, desto besser lassen sich Ansprüche durchsetzen. Wir sichern den Fahrzeugzustand beweissicher, bevor Reparaturen erfolgen oder das Fahrzeug verschrottet wird. Bei Bedarf prüfen wir außerdem die Plausibilität des Unfallhergangs und erstellen eine belastbare Grundlage für die weitere rechtliche Klärung.
- Beweissicherung, bevor Spuren verschwinden
- Technische Plausibilitätsprüfung des Unfallhergangs
- Kompatibilitätsprüfung der Schäden beider Fahrzeuge
- Belastbare Grundlage für Anwalt und Gericht
Sie dürfen Ihren Gutachter frei wählen
Nach einem unverschuldeten Unfall ruft häufig binnen Stunden die gegnerische Versicherung an und bietet an, „unkompliziert" einen Sachverständigen zu schicken. Das klingt hilfsbereit — und ist es aus Sicht der Versicherung auch: Ihr Sachverständiger arbeitet in ihrem Auftrag und rechnet in ihrem Interesse.
Als Geschädigter sind Sie daran nicht gebunden. Sie haben das Recht, einen unabhängigen Kfz-Sachverständigen Ihrer Wahl zu beauftragen, und die Kosten dafür gehören zum erstattungsfähigen Schaden. Sie müssen den Vorschlag der Versicherung nicht annehmen und müssen ihn auch nicht begründen.
Der Unterschied zeigt sich meist in drei Positionen: der merkantilen Wertminderung, dem Nutzungsausfall und der angesetzten Reparaturdauer. Genau dort entscheidet sich, ob Ihr Schaden vollständig ausgeglichen wird oder ob am Ende einige hundert bis mehrere tausend Euro bei Ihnen hängen bleiben.
Häufige Fragen nach dem Unfall
Bei einem unverschuldeten Unfall trägt die gegnerische Haftpflichtversicherung die Kosten für das Gutachten. Für Sie als Geschädigten entstehen in diesem Fall keine Kosten. Bei einem selbst verschuldeten Unfall oder einem Kaskoschaden gelten andere Regeln — sprechen Sie uns vorher an, wir klären das offen.
Ja. Als Geschädigter haben Sie das Recht, einen unabhängigen Kfz-Sachverständigen Ihrer Wahl zu beauftragen. Sie müssen den Gutachter der gegnerischen Versicherung nicht akzeptieren, auch wenn dieser Ihnen aktiv angeboten wird.
Auch ein fachgerecht repariertes Fahrzeug ist auf dem Gebrauchtwagenmarkt weniger wert, weil es einen Unfall in der Historie hat. Diesen Wertverlust nennt man merkantile Wertminderung. Er ist erstattungsfähig, wird von Versicherungen aber häufig übersehen — wir beziffern ihn in jedem Unfallgutachten.
Bei Schäden unterhalb der sogenannten Bagatellgrenze von etwa 750 Euro erstattet die Versicherung in der Regel nur einen Kostenvoranschlag statt eines vollständigen Gutachtens. Wir sagen Ihnen ehrlich, wenn ein Gutachten in Ihrem Fall keinen wirtschaftlichen Sinn ergibt.
Fahrzeugschein, Führerschein und — falls vorhanden — das polizeiliche Aktenzeichen sowie die Daten des Unfallgegners. Fehlt etwas, ist das kein Problem: wir können den Termin trotzdem durchführen und die Angaben nachreichen.
Ihre Frage ist nicht dabei? Rufen Sie an: 0155 11351108
Frisch passiert? Rufen Sie sofort an
- Mo-Fr 9-17 Uhr
- Notfall-Rufnummer 24/7
- Rückruf in 60 Minuten